Como funciona o imposto de prestação de serviço simples?
Compreender o funcionamento do imposto prestação de serviço simples é essencial para os empreendedores. As empresas enquadradas no Simples Nacional devem estar atentas à carga tributária que incide sobre seus faturamentos. Este regime oferece uma forma simplificada de recolhimento, unificando diversos tributos em um único pagamento mensal, facilitando a gestão financeira dos negócios.
A determinação do valor do imposto é baseada na receita bruta acumulada nos últimos doze meses. Assim, o percentual do imposto varia de 6% a 33%, conforme a faixa de faturamento da empresa. A alíquota efetiva é calculada utilizando uma fórmula que evita oscilações abruptas na tributação entre as faixas, promovendo uma maior previsibilidade financeira para o empresário.
Tabela do Simples Nacional para serviços em 2026
A tabela de alíquotas para o imposto prestação de serviço simples varia conforme a receita bruta da empresa. A maior parte das prestadoras de serviço é tributada pelo Anexo III, que tem alíquotas que vão de 6% a 33%. Essa estrutura é dividida em faixas de faturamento que influenciam diretamente a carga tributária da empresa.
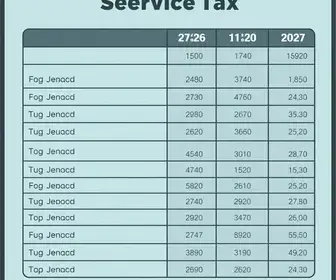
As alíquotas são definidas de acordo com a receita bruta em um período de doze meses, com um valor a deduzir que também é levado em consideração. A tabela para 2026 apresenta diferentes faixas, sendo que a primeira varia até R$ 180.000,00 com uma alíquota de 6%, enquanto a última faixa, que vai de R$ 3.600.000,01 a R$ 4.800.000,00, atinge alíquotas de 33%.
Tributação sobre serviços: alíquotas e anexos
A tributação sobre serviços abrange diversos tributos que são cobrados conjuntamente, permitindo a simplificação do processo de pagamento. No caso do imposto prestação de serviço simples, o empreendedor precisa estar ciente que a tributação pode incluir até oito impostos diferentes, como IRPJ, CSLL, PIS, Cofins e ISS, entre outros, dependendo do anexo ao qual a empresa está vinculada.
Existem diferentes anexos que determinam a alíquota a ser aplicada, sendo que o Anexo III é mais comum para serviços de menor complexidade. Por outro lado, serviços de maior complexidade, tributados pelo Anexo V, geralmente apresentam alíquotas mais elevadas. A correta classificação do serviço e o acompanhamento regular da receita bruta são fundamentais para evitar problemas com a Receita Federal e garantir uma gestão tributária eficiente.
Como editor do blog Gazetaconservadora.com.br, trago uma visão única sobre finanças digitais e tecnológicas, combinando minha formação em Sistemas para Internet pela Uninove com meu interesse em economia.